Domain stenting.de kaufen?
Wir ziehen mit dem Projekt
stenting.de um.
Sind Sie am Kauf der Domain
stenting.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stenting.de kaufen?
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **


Ähnliche Suchbegriffe für Altersvorsorge
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
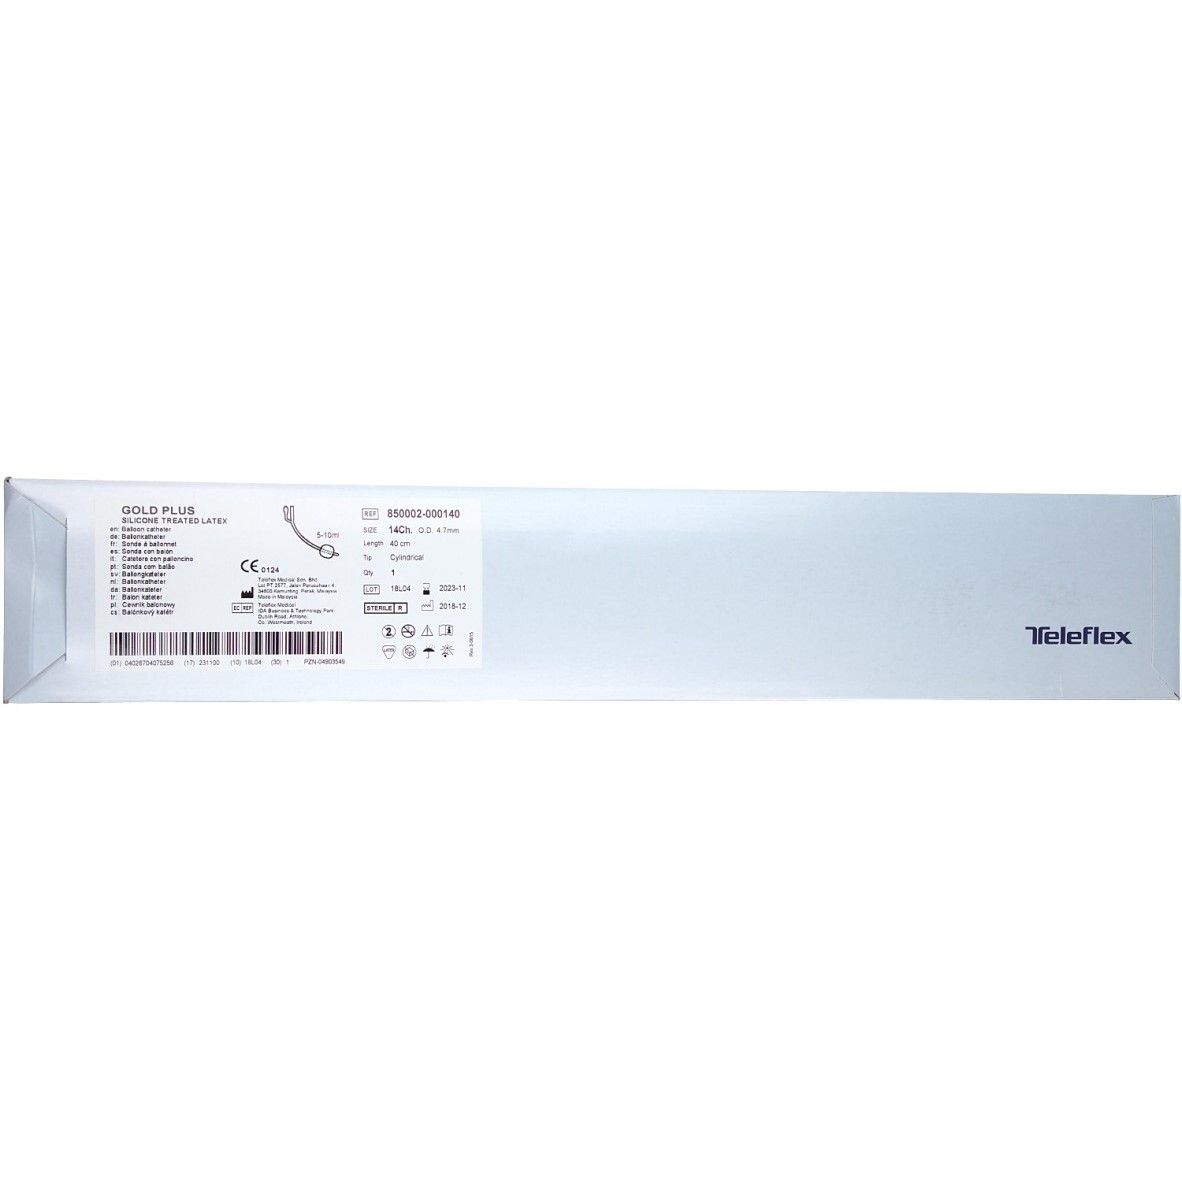
Ballonkatheter Gold plus Latex Nelat.Ch 14 5-15ml 1 St KatheterTeleflex GOLD PLUS Ballonkatheter Latex Nelaton CH 14 5-15 ml Silikonisierter 2-Wege-Standard-Ballonkatheter aus Naturlatex für die kurzfristige Harnableitung. Aus silikonisiertem Naturlatex CH 14 Länge ca. 40 cm Ballonvolumen 5-15 ml Nelaton-Spitze / zylindrische Spitze Ventil für Luer- oder Luer-Lock-Spritzenansatz Steril Zum Einmalgebrauch PZN: 04903549 REF: 850002-000140 Rüsch Gold ist ein silikonisierter 2-Wege-Standard-Ballonkatheter aus Naturlatex. Der Katheter verfügt über ein Ventil für den Anschluss an eine Luer- oder Luer-Lock-Spritze. Anwendung: Zur kurzfristigen permanenten Harnableitung bis zu 5 Tage. Die Anwendung richtet sich nach Packungsangabe, Gebrauchsanweisung und ärztlicher bzw. fachlicher Empfehlung. Material: Silikonisierter Naturlatex. Enthält Naturlatex, der allergische Reaktionen verursachen kann. Hersteller: Teleflex Medical GmbH Homecare Urologie Welfenstraße 19 70736 Fellbach Deutschland4,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Trennung und Scheidung - Prozessbegleitende Intervention in Beratung und Therapie, Fachbücher von Gisela Hötker-PonathJeder, der als Berater oder Therapeut mit sich trennenden Paaren und Familien arbeitet, findet hier fundiertes Grundwissen, kombiniert mit Fallstudien und praktischen Interventionen für alle Phasen des Trennungsprozesses. Familiengerichte verweisen zunehmend streitende Paare an Familienberatungsstellen und Jugendämter, um Trennungen auf eine angemessen einvernehmliche Weise durchzuführen und zusätzliches Leid für die Kinder zu vermeiden. Bisher haben Berater und Psychotherapeuten vergeblich nach einem Buch gesucht, das sowohl fundierte Theorie als auch konkrete therapeutische Strategien für Einzel-, Paar-, Familien- und Gruppensettings vereint. In ihrem beispielhaften Buch zeigt die Autorin, wie es möglich ist, Paaren in Trennungssituationen das richtige Angebot für ihren individuellen Prozess zu machen. Es enthält Themen wie: - Grundlegende Erkenntnisse aus der Scheidungsforschung - Emotionale Bewältigung in der Trennungsphase - Familiendynamik und Konsequenzen für die Kinder - Konkrete Vorschläge für Interventionen in der Praxis In Scheidungssituationen kann kompetente Familienberatung einen erheblichen Beitrag dazu leisten, getrennte Paare von Konflikten abzuhalten und die Kinder zu schützen.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Welche Altersvorsorge für Beamte?
Welche Altersvorsorge für Beamte ist die beste Option? Es gibt verschiedene Möglichkeiten, wie Beamte für ihren Ruhestand vorsorgen können. Dazu gehören die gesetzliche Rentenversicherung, die Beamtenversorgung, private Rentenversicherungen oder auch betriebliche Altersvorsorge. Jede dieser Optionen hat ihre Vor- und Nachteile, daher ist es wichtig, sich eingehend über die verschiedenen Möglichkeiten zu informieren und individuell die passende Altersvorsorge zu wählen. Zudem sollte man auch die steuerlichen Aspekte und die finanzielle Situation im Blick behalten, um die bestmögliche Altersvorsorge für Beamte zu finden. **
-
Ist eine Altersvorsorge sinnvoll?
Ist eine Altersvorsorge sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, den persönlichen finanziellen Zielen und der Lebenssituation. Eine Altersvorsorge kann sinnvoll sein, um im Alter finanziell abgesichert zu sein und den gewohnten Lebensstandard aufrechterhalten zu können. Es gibt verschiedene Möglichkeiten der Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen oder die Bildung von eigenen Rücklagen. Es ist ratsam, frühzeitig mit dem Aufbau einer Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Zeit für den Vermögensaufbau zu haben. Letztendlich sollte jeder individuell prüfen, welche Form der Altersvorsorge am besten zu den eigenen Bedürfnissen und Zielen passt. **
-
Welche Altersvorsorge ist steuerfrei?
"Die steuerfreie Altersvorsorge bezieht sich in erster Linie auf die staatlich geförderte Form der Altersvorsorge, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge. Diese Vorsorgeformen bieten steuerliche Vorteile, da die eingezahlten Beiträge steuerlich absetzbar sind und die Auszahlungen im Rentenalter nur teilweise versteuert werden müssen. Private Altersvorsorgeprodukte, wie beispielsweise eine private Rentenversicherung, sind hingegen nicht steuerfrei, da hier die Erträge in der Regel voll versteuert werden müssen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Möglichkeiten der steuerfreien Altersvorsorge zu informieren und entsprechende Vorsorge zu treffen." **


Welche Art der Altersvorsorge?
Welche Art der Altersvorsorge ist für dich am besten geeignet? Möchtest du in eine private Rentenversicherung einzahlen, in Aktien investieren, eine betriebliche Altersvorsorge nutzen oder lieber in Immobilien investieren? Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche am besten zu deinen finanziellen Zielen und Risikobereitschaft passt. Hast du bereits eine Altersvorsorge oder möchtest du noch eine aufbauen? Es kann auch sinnvoll sein, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um ein ausgewogenes Portfolio für die Zukunft aufzubauen. **
Was ist Entgeltumwandlung Altersvorsorge?
Die Entgeltumwandlung Altersvorsorge ist ein Modell der betrieblichen Altersvorsorge, bei dem ein Teil des Bruttogehalts eines Arbeitnehmers in eine betriebliche Altersvorsorge umgewandelt wird. Dieser umgewandelte Betrag wird dann direkt in eine Altersvorsorge wie eine Direktversicherung, Pensionskasse oder Pensionsfonds investiert. Durch die Entgeltumwandlung können Arbeitnehmer steuerliche Vorteile nutzen, da die umgewandelten Beträge nicht der Einkommenssteuer unterliegen. Arbeitgeber können die Entgeltumwandlung auch als zusätzlichen Anreiz für ihre Mitarbeiter anbieten, um diese bei der Altersvorsorge zu unterstützen. Insgesamt ist die Entgeltumwandlung Altersvorsorge eine attraktive Möglichkeit, um für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ballonkatheter Gold plus Latex Nelat.Ch 14 5-15ml 1 St KatheterTeleflex GOLD PLUS Ballonkatheter Latex Nelaton CH 14 5-15 ml Silikonisierter 2-Wege-Standard-Ballonkatheter aus Naturlatex für die kurzfristige Harnableitung. Aus silikonisiertem Naturlatex CH 14 Länge ca. 40 cm Ballonvolumen 5-15 ml Nelaton-Spitze / zylindrische Spitze Ventil für Luer- oder Luer-Lock-Spritzenansatz Steril Zum Einmalgebrauch PZN: 04903549 REF: 850002-000140 Rüsch Gold ist ein silikonisierter 2-Wege-Standard-Ballonkatheter aus Naturlatex. Der Katheter verfügt über ein Ventil für den Anschluss an eine Luer- oder Luer-Lock-Spritze. Anwendung: Zur kurzfristigen permanenten Harnableitung bis zu 5 Tage. Die Anwendung richtet sich nach Packungsangabe, Gebrauchsanweisung und ärztlicher bzw. fachlicher Empfehlung. Material: Silikonisierter Naturlatex. Enthält Naturlatex, der allergische Reaktionen verursachen kann. Hersteller: Teleflex Medical GmbH Homecare Urologie Welfenstraße 19 70736 Fellbach Deutschland4,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Welche Altersvorsorge für Beamte?
Welche Altersvorsorge für Beamte ist die beste Option? Es gibt verschiedene Möglichkeiten, wie Beamte für ihren Ruhestand vorsorgen können. Dazu gehören die gesetzliche Rentenversicherung, die Beamtenversorgung, private Rentenversicherungen oder auch betriebliche Altersvorsorge. Jede dieser Optionen hat ihre Vor- und Nachteile, daher ist es wichtig, sich eingehend über die verschiedenen Möglichkeiten zu informieren und individuell die passende Altersvorsorge zu wählen. Zudem sollte man auch die steuerlichen Aspekte und die finanzielle Situation im Blick behalten, um die bestmögliche Altersvorsorge für Beamte zu finden. **
Ähnliche Suchbegriffe für Altersvorsorge
-
Trennung und Scheidung - Prozessbegleitende Intervention in Beratung und Therapie, Fachbücher von Gisela Hötker-PonathJeder, der als Berater oder Therapeut mit sich trennenden Paaren und Familien arbeitet, findet hier fundiertes Grundwissen, kombiniert mit Fallstudien und praktischen Interventionen für alle Phasen des Trennungsprozesses. Familiengerichte verweisen zunehmend streitende Paare an Familienberatungsstellen und Jugendämter, um Trennungen auf eine angemessen einvernehmliche Weise durchzuführen und zusätzliches Leid für die Kinder zu vermeiden. Bisher haben Berater und Psychotherapeuten vergeblich nach einem Buch gesucht, das sowohl fundierte Theorie als auch konkrete therapeutische Strategien für Einzel-, Paar-, Familien- und Gruppensettings vereint. In ihrem beispielhaften Buch zeigt die Autorin, wie es möglich ist, Paaren in Trennungssituationen das richtige Angebot für ihren individuellen Prozess zu machen. Es enthält Themen wie: - Grundlegende Erkenntnisse aus der Scheidungsforschung - Emotionale Bewältigung in der Trennungsphase - Familiendynamik und Konsequenzen für die Kinder - Konkrete Vorschläge für Interventionen in der Praxis In Scheidungssituationen kann kompetente Familienberatung einen erheblichen Beitrag dazu leisten, getrennte Paare von Konflikten abzuhalten und die Kinder zu schützen.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Silcoat BallonkatheterDer Latex Foley Langzeitballonkatheter mit Silikon-Außenbeschichtung. Für die mittelfristige Harnableitung: Die silcoat-Katheter mit einem Kern aus Latex, die zusätzlich innen und außen mit Silikon-Elastomer beschichtet sind, bieten einen guten Inkrustationsschutz bei vergleichsweise niedrigen Kosten. Deutlich verlängerte Liegezeit zu herkömmlichen Latexkathetern. Verweildauer bis zu 14 Tagen. • Mit optimalem Kunststoffventil, farbcodiert • Gut abgerundete Augen • Leicht aufblasbarer Ballon (3 - 5 ml/5 - 15 ml) • Lieferbare Größen Ch. 8 – 2615,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Silclear BallonkatheterDer perfekte Langzeit-Reinsilikon-Ballonkatheter zum Superpreis!Für die langfristige Harnableitung: Entscheidend bei langfristigen Anwendungen sind minimale Inkrustationsneigung und maximaler Tragekomfort. Besonders flexible und anschmiegsame Katheter sind hier gefordert, die sich optimal mit dem Gewebe vertragen und keine Irritationen an den Schleimhäuten verursachen. Silclear-Katheter sind für diese Anforderungen optimal. Ebenfalls ideal bei Nachweis oder Ver54,35 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist eine Altersvorsorge sinnvoll?
Ist eine Altersvorsorge sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, den persönlichen finanziellen Zielen und der Lebenssituation. Eine Altersvorsorge kann sinnvoll sein, um im Alter finanziell abgesichert zu sein und den gewohnten Lebensstandard aufrechterhalten zu können. Es gibt verschiedene Möglichkeiten der Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen oder die Bildung von eigenen Rücklagen. Es ist ratsam, frühzeitig mit dem Aufbau einer Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Zeit für den Vermögensaufbau zu haben. Letztendlich sollte jeder individuell prüfen, welche Form der Altersvorsorge am besten zu den eigenen Bedürfnissen und Zielen passt. **
-
Welche Altersvorsorge ist steuerfrei?
"Die steuerfreie Altersvorsorge bezieht sich in erster Linie auf die staatlich geförderte Form der Altersvorsorge, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge. Diese Vorsorgeformen bieten steuerliche Vorteile, da die eingezahlten Beiträge steuerlich absetzbar sind und die Auszahlungen im Rentenalter nur teilweise versteuert werden müssen. Private Altersvorsorgeprodukte, wie beispielsweise eine private Rentenversicherung, sind hingegen nicht steuerfrei, da hier die Erträge in der Regel voll versteuert werden müssen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Möglichkeiten der steuerfreien Altersvorsorge zu informieren und entsprechende Vorsorge zu treffen." **
-
Welche Art der Altersvorsorge?
Welche Art der Altersvorsorge ist für dich am besten geeignet? Möchtest du in eine private Rentenversicherung einzahlen, in Aktien investieren, eine betriebliche Altersvorsorge nutzen oder lieber in Immobilien investieren? Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche am besten zu deinen finanziellen Zielen und Risikobereitschaft passt. Hast du bereits eine Altersvorsorge oder möchtest du noch eine aufbauen? Es kann auch sinnvoll sein, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um ein ausgewogenes Portfolio für die Zukunft aufzubauen. **
-
Was ist Entgeltumwandlung Altersvorsorge?
Die Entgeltumwandlung Altersvorsorge ist ein Modell der betrieblichen Altersvorsorge, bei dem ein Teil des Bruttogehalts eines Arbeitnehmers in eine betriebliche Altersvorsorge umgewandelt wird. Dieser umgewandelte Betrag wird dann direkt in eine Altersvorsorge wie eine Direktversicherung, Pensionskasse oder Pensionsfonds investiert. Durch die Entgeltumwandlung können Arbeitnehmer steuerliche Vorteile nutzen, da die umgewandelten Beträge nicht der Einkommenssteuer unterliegen. Arbeitgeber können die Entgeltumwandlung auch als zusätzlichen Anreiz für ihre Mitarbeiter anbieten, um diese bei der Altersvorsorge zu unterstützen. Insgesamt ist die Entgeltumwandlung Altersvorsorge eine attraktive Möglichkeit, um für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.