Domain stenting.de kaufen?
Wir ziehen mit dem Projekt
stenting.de um.
Sind Sie am Kauf der Domain
stenting.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stenting.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Trennung und Scheidung - Prozessbegleitende Intervention in Beratung und Therapie, Fachbücher von Gisela Hötker-PonathJeder, der als Berater oder Therapeut mit sich trennenden Paaren und Familien arbeitet, findet hier fundiertes Grundwissen, kombiniert mit Fallstudien und praktischen Interventionen für alle Phasen des Trennungsprozesses. Familiengerichte verweisen zunehmend streitende Paare an Familienberatungsstellen und Jugendämter, um Trennungen auf eine angemessen einvernehmliche Weise durchzuführen und zusätzliches Leid für die Kinder zu vermeiden. Bisher haben Berater und Psychotherapeuten vergeblich nach einem Buch gesucht, das sowohl fundierte Theorie als auch konkrete therapeutische Strategien für Einzel-, Paar-, Familien- und Gruppensettings vereint. In ihrem beispielhaften Buch zeigt die Autorin, wie es möglich ist, Paaren in Trennungssituationen das richtige Angebot für ihren individuellen Prozess zu machen. Es enthält Themen wie: - Grundlegende Erkenntnisse aus der Scheidungsforschung - Emotionale Bewältigung in der Trennungsphase - Familiendynamik und Konsequenzen für die Kinder - Konkrete Vorschläge für Interventionen in der Praxis In Scheidungssituationen kann kompetente Familienberatung einen erheblichen Beitrag dazu leisten, getrennte Paare von Konflikten abzuhalten und die Kinder zu schützen.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Silcoat BallonkatheterDer Latex Foley Langzeitballonkatheter mit Silikon-Außenbeschichtung. Für die mittelfristige Harnableitung: Die silcoat-Katheter mit einem Kern aus Latex, die zusätzlich innen und außen mit Silikon-Elastomer beschichtet sind, bieten einen guten Inkrustationsschutz bei vergleichsweise niedrigen Kosten. Deutlich verlängerte Liegezeit zu herkömmlichen Latexkathetern. Verweildauer bis zu 14 Tagen. • Mit optimalem Kunststoffventil, farbcodiert • Gut abgerundete Augen • Leicht aufblasbarer Ballon (3 - 5 ml/5 - 15 ml) • Lieferbare Größen Ch. 8 – 2615,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Silclear BallonkatheterDer perfekte Langzeit-Reinsilikon-Ballonkatheter zum Superpreis!Für die langfristige Harnableitung: Entscheidend bei langfristigen Anwendungen sind minimale Inkrustationsneigung und maximaler Tragekomfort. Besonders flexible und anschmiegsame Katheter sind hier gefordert, die sich optimal mit dem Gewebe vertragen und keine Irritationen an den Schleimhäuten verursachen. Silclear-Katheter sind für diese Anforderungen optimal. Ebenfalls ideal bei Nachweis oder Ver54,35 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Minimalinvasive Fusschirurgie, Fachbücher von Jörn Dohle, Hazibullah Waizy, Leif ClaassenDer "Minimalinvasive Fusschirurgie" OP-Atlas ist ein umfassendes Fachbuch, das sich auf die neuesten Techniken der minimalinvasiven Chirurgie am Fuss konzentriert. Es bietet eine detaillierte Darstellung der Operationsmethoden, unterstützt durch über 350 farbige Abbildungen, die jeden wichtigen Schritt visuell erläutern. Das Buch behandelt die wesentlichen Indikationen, die anatomischen Grundlagen sowie die Planung und Vorbereitung der Eingriffe. Zudem werden wertvolle Tipps und Tricks von erfahrenen Fachleuten gegeben, um häufige Fallstricke zu vermeiden. Dieses Werk richtet sich an Weiterbildungsassistenten und Fachärzte der Orthopädie und Unfallchirurgie sowie an erfahrene Fusschirurginnen und Fusschirurgen, die ihre Kenntnisse in minimalinvasiven Verfahren erweitern möchten.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
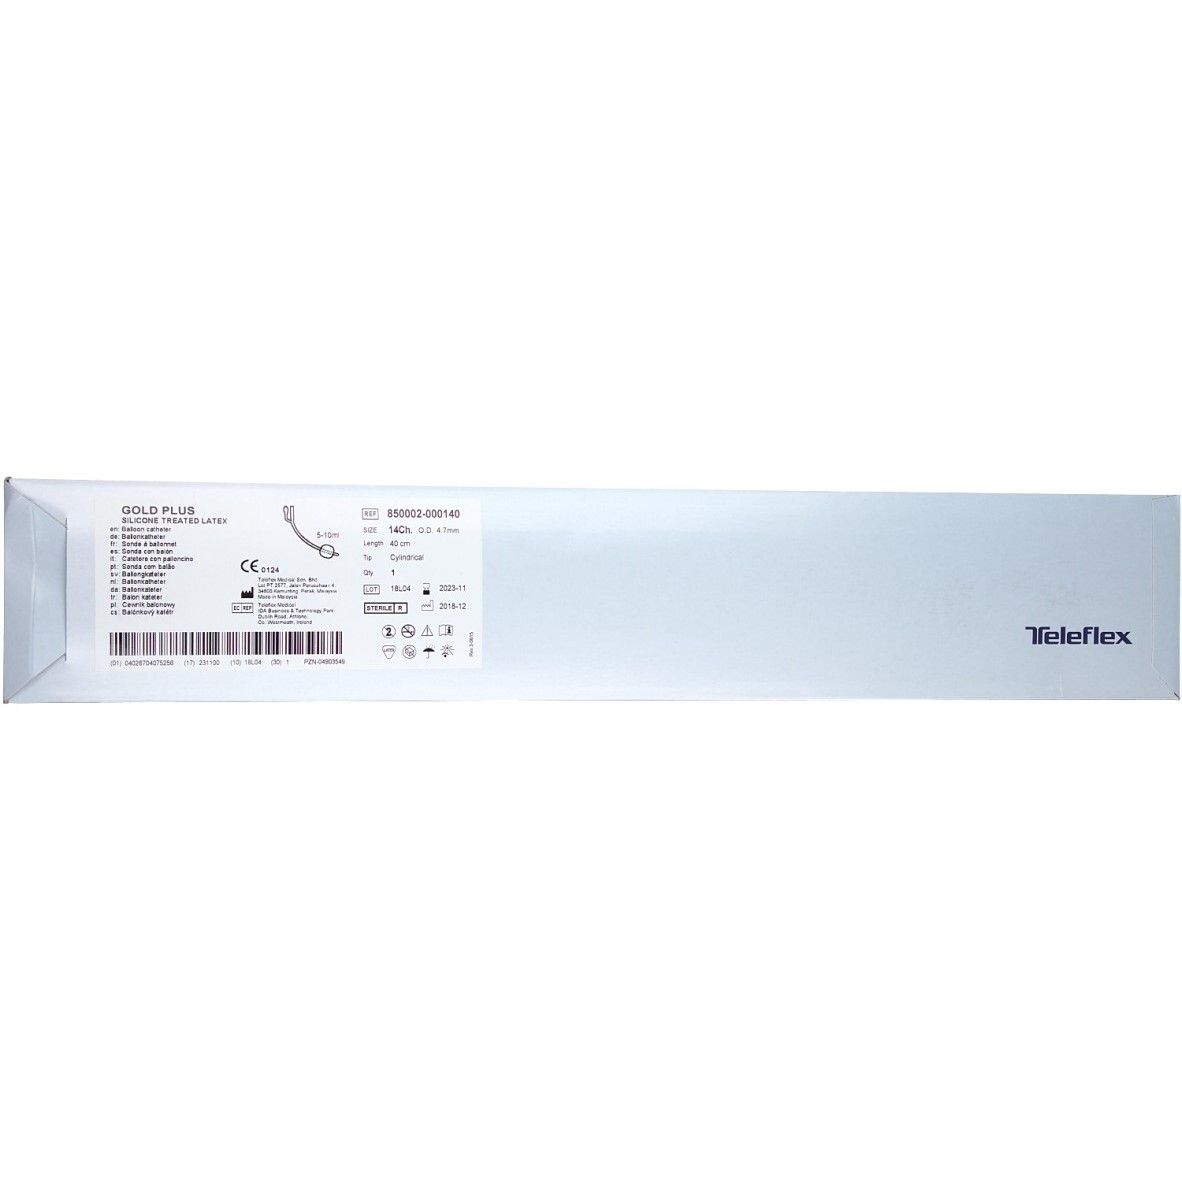
Ballonkatheter Gold plus Latex Nelat.Ch 14 5-15ml 1 St KatheterTeleflex GOLD PLUS Ballonkatheter Latex Nelaton CH 14 5-15 ml Silikonisierter 2-Wege-Standard-Ballonkatheter aus Naturlatex für die kurzfristige Harnableitung. Aus silikonisiertem Naturlatex CH 14 Länge ca. 40 cm Ballonvolumen 5-15 ml Nelaton-Spitze / zylindrische Spitze Ventil für Luer- oder Luer-Lock-Spritzenansatz Steril Zum Einmalgebrauch PZN: 04903549 REF: 850002-000140 Rüsch Gold ist ein silikonisierter 2-Wege-Standard-Ballonkatheter aus Naturlatex. Der Katheter verfügt über ein Ventil für den Anschluss an eine Luer- oder Luer-Lock-Spritze. Anwendung: Zur kurzfristigen permanenten Harnableitung bis zu 5 Tage. Die Anwendung richtet sich nach Packungsangabe, Gebrauchsanweisung und ärztlicher bzw. fachlicher Empfehlung. Material: Silikonisierter Naturlatex. Enthält Naturlatex, der allergische Reaktionen verursachen kann. Hersteller: Teleflex Medical GmbH Homecare Urologie Welfenstraße 19 70736 Fellbach Deutschland4,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Trennung und Scheidung - Prozessbegleitende Intervention in Beratung und Therapie, Fachbücher von Gisela Hötker-PonathJeder, der als Berater oder Therapeut mit sich trennenden Paaren und Familien arbeitet, findet hier fundiertes Grundwissen, kombiniert mit Fallstudien und praktischen Interventionen für alle Phasen des Trennungsprozesses. Familiengerichte verweisen zunehmend streitende Paare an Familienberatungsstellen und Jugendämter, um Trennungen auf eine angemessen einvernehmliche Weise durchzuführen und zusätzliches Leid für die Kinder zu vermeiden. Bisher haben Berater und Psychotherapeuten vergeblich nach einem Buch gesucht, das sowohl fundierte Theorie als auch konkrete therapeutische Strategien für Einzel-, Paar-, Familien- und Gruppensettings vereint. In ihrem beispielhaften Buch zeigt die Autorin, wie es möglich ist, Paaren in Trennungssituationen das richtige Angebot für ihren individuellen Prozess zu machen. Es enthält Themen wie: - Grundlegende Erkenntnisse aus der Scheidungsforschung - Emotionale Bewältigung in der Trennungsphase - Familiendynamik und Konsequenzen für die Kinder - Konkrete Vorschläge für Interventionen in der Praxis In Scheidungssituationen kann kompetente Familienberatung einen erheblichen Beitrag dazu leisten, getrennte Paare von Konflikten abzuhalten und die Kinder zu schützen.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Silcoat BallonkatheterDer Latex Foley Langzeitballonkatheter mit Silikon-Außenbeschichtung. Für die mittelfristige Harnableitung: Die silcoat-Katheter mit einem Kern aus Latex, die zusätzlich innen und außen mit Silikon-Elastomer beschichtet sind, bieten einen guten Inkrustationsschutz bei vergleichsweise niedrigen Kosten. Deutlich verlängerte Liegezeit zu herkömmlichen Latexkathetern. Verweildauer bis zu 14 Tagen. • Mit optimalem Kunststoffventil, farbcodiert • Gut abgerundete Augen • Leicht aufblasbarer Ballon (3 - 5 ml/5 - 15 ml) • Lieferbare Größen Ch. 8 – 2615,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Silclear BallonkatheterDer perfekte Langzeit-Reinsilikon-Ballonkatheter zum Superpreis!Für die langfristige Harnableitung: Entscheidend bei langfristigen Anwendungen sind minimale Inkrustationsneigung und maximaler Tragekomfort. Besonders flexible und anschmiegsame Katheter sind hier gefordert, die sich optimal mit dem Gewebe vertragen und keine Irritationen an den Schleimhäuten verursachen. Silclear-Katheter sind für diese Anforderungen optimal. Ebenfalls ideal bei Nachweis oder Ver54,35 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Minimalinvasive Fusschirurgie, Fachbücher von Jörn Dohle, Hazibullah Waizy, Leif ClaassenDer "Minimalinvasive Fusschirurgie" OP-Atlas ist ein umfassendes Fachbuch, das sich auf die neuesten Techniken der minimalinvasiven Chirurgie am Fuss konzentriert. Es bietet eine detaillierte Darstellung der Operationsmethoden, unterstützt durch über 350 farbige Abbildungen, die jeden wichtigen Schritt visuell erläutern. Das Buch behandelt die wesentlichen Indikationen, die anatomischen Grundlagen sowie die Planung und Vorbereitung der Eingriffe. Zudem werden wertvolle Tipps und Tricks von erfahrenen Fachleuten gegeben, um häufige Fallstricke zu vermeiden. Dieses Werk richtet sich an Weiterbildungsassistenten und Fachärzte der Orthopädie und Unfallchirurgie sowie an erfahrene Fusschirurginnen und Fusschirurgen, die ihre Kenntnisse in minimalinvasiven Verfahren erweitern möchten.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systemische Intervention, Fachbücher von Roswita KönigswieserWie gestalten systemische Berater ihre Beratungsprojekte? Wie setzen sie Prinzipien um, z.B. relevante Umwelten mit einzubeziehen? Gibt es ein systemisches Projektmanagement? Die Autoren leisten in verschiedenen Kontexten immer wieder Pionierarbeit, variieren und entwickeln Veränderungsprozesse in Systemen weiter. Insofern eröffnet das Buch Einblicke in einen Schatz von Erfahrungen darüber, wie man solche Prozesse angeht bzw. baut. Ein Leitfaden, der zu selbständigem Denken anregt - mit Beispielen für unterschiedliche Interventionen (Workshops, Grossveranstaltungen, kürzere Übungen), die als Designs und Architekturen konzipiert sind.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiergestützte Intervention, Fachbücher von Carola OtterstedtTiergestützt, professionell, tiergerecht. 88 kompakte Fragen und Antworten zu den Grundlagen der tiergestützten Intervention (TGI) liefern umfassende Informationen für alle, die sich mit tiergestützter Arbeit beschäftigen. Übersichtlich strukturiert bietet dieses Buch zuverlässige Orientierung zur Qualitätsbeurteilung eines TGI-Angebots, Unterstützung für die Weiterbildung sowie praktisch relevantes Wissen zu artgemässer Tierhaltung und zum tiergerechten Einsatz: - Welche TGI-Einsatzbereiche gibt es? - Welche Qualitätsmerkmale sind zu erfüllen? - Was muss bei der Auswahl des Tieres beachtet werden? - Welche Voraussetzungen sollte ein TGI-Anbieter mitbringen? Die Autorin verfügt über langjährige Praxis- und Lehrerfahrung in der TGI. Zudem vertiefen persönliche Zitate zahlreicher Experten die Kenntnisse zu verschiedensten Aspekten der TGI. Das Buch richtet sich an Fachleute in pädagogischen Bereichen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.