Domain stenting.de kaufen?
Wir ziehen mit dem Projekt
stenting.de um.
Sind Sie am Kauf der Domain
stenting.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stenting.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Trennung und Scheidung - Prozessbegleitende Intervention in Beratung und Therapie, Fachbücher von Gisela Hötker-PonathJeder, der als Berater oder Therapeut mit sich trennenden Paaren und Familien arbeitet, findet hier fundiertes Grundwissen, kombiniert mit Fallstudien und praktischen Interventionen für alle Phasen des Trennungsprozesses. Familiengerichte verweisen zunehmend streitende Paare an Familienberatungsstellen und Jugendämter, um Trennungen auf eine angemessen einvernehmliche Weise durchzuführen und zusätzliches Leid für die Kinder zu vermeiden. Bisher haben Berater und Psychotherapeuten vergeblich nach einem Buch gesucht, das sowohl fundierte Theorie als auch konkrete therapeutische Strategien für Einzel-, Paar-, Familien- und Gruppensettings vereint. In ihrem beispielhaften Buch zeigt die Autorin, wie es möglich ist, Paaren in Trennungssituationen das richtige Angebot für ihren individuellen Prozess zu machen. Es enthält Themen wie: - Grundlegende Erkenntnisse aus der Scheidungsforschung - Emotionale Bewältigung in der Trennungsphase - Familiendynamik und Konsequenzen für die Kinder - Konkrete Vorschläge für Interventionen in der Praxis In Scheidungssituationen kann kompetente Familienberatung einen erheblichen Beitrag dazu leisten, getrennte Paare von Konflikten abzuhalten und die Kinder zu schützen.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Silcoat BallonkatheterDer Latex Foley Langzeitballonkatheter mit Silikon-Außenbeschichtung. Für die mittelfristige Harnableitung: Die silcoat-Katheter mit einem Kern aus Latex, die zusätzlich innen und außen mit Silikon-Elastomer beschichtet sind, bieten einen guten Inkrustationsschutz bei vergleichsweise niedrigen Kosten. Deutlich verlängerte Liegezeit zu herkömmlichen Latexkathetern. Verweildauer bis zu 14 Tagen. • Mit optimalem Kunststoffventil, farbcodiert • Gut abgerundete Augen • Leicht aufblasbarer Ballon (3 - 5 ml/5 - 15 ml) • Lieferbare Größen Ch. 8 – 2615,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Silclear BallonkatheterDer perfekte Langzeit-Reinsilikon-Ballonkatheter zum Superpreis!Für die langfristige Harnableitung: Entscheidend bei langfristigen Anwendungen sind minimale Inkrustationsneigung und maximaler Tragekomfort. Besonders flexible und anschmiegsame Katheter sind hier gefordert, die sich optimal mit dem Gewebe vertragen und keine Irritationen an den Schleimhäuten verursachen. Silclear-Katheter sind für diese Anforderungen optimal. Ebenfalls ideal bei Nachweis oder Ver54,35 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **

Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Peristeen Plus Ballonkatheter Standard 15 St KatheterPeristeen® Plus Ballonkathether Peristeen Plus Rektalkatheter mit Ballon sind zusammen mit dem Peristeen Plus System zu verwenden. Der Ballonkatheter hilft, eine Abdichtung im Rektum herzustellen, um das Wasser im Darm zu halten. Der Rektalkatheter...378,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ballonkatheter Gold plus Latex Nelat.Ch 14 5-15ml 1 St KatheterTeleflex GOLD PLUS Ballonkatheter Latex Nelaton CH 14 5-15 ml Silikonisierter 2-Wege-Standard-Ballonkatheter aus Naturlatex für die kurzfristige Harnableitung. Aus silikonisiertem Naturlatex CH 14 Länge ca. 40 cm Ballonvolumen 5-15 ml Nelaton-Spitze / zylindrische Spitze Ventil für Luer- oder Luer-Lock-Spritzenansatz Steril Zum Einmalgebrauch PZN: 04903549 REF: 850002-000140 Rüsch Gold ist ein silikonisierter 2-Wege-Standard-Ballonkatheter aus Naturlatex. Der Katheter verfügt über ein Ventil für den Anschluss an eine Luer- oder Luer-Lock-Spritze. Anwendung: Zur kurzfristigen permanenten Harnableitung bis zu 5 Tage. Die Anwendung richtet sich nach Packungsangabe, Gebrauchsanweisung und ärztlicher bzw. fachlicher Empfehlung. Material: Silikonisierter Naturlatex. Enthält Naturlatex, der allergische Reaktionen verursachen kann. Hersteller: Teleflex Medical GmbH Homecare Urologie Welfenstraße 19 70736 Fellbach Deutschland4,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Trennung und Scheidung - Prozessbegleitende Intervention in Beratung und Therapie, Fachbücher von Gisela Hötker-PonathJeder, der als Berater oder Therapeut mit sich trennenden Paaren und Familien arbeitet, findet hier fundiertes Grundwissen, kombiniert mit Fallstudien und praktischen Interventionen für alle Phasen des Trennungsprozesses. Familiengerichte verweisen zunehmend streitende Paare an Familienberatungsstellen und Jugendämter, um Trennungen auf eine angemessen einvernehmliche Weise durchzuführen und zusätzliches Leid für die Kinder zu vermeiden. Bisher haben Berater und Psychotherapeuten vergeblich nach einem Buch gesucht, das sowohl fundierte Theorie als auch konkrete therapeutische Strategien für Einzel-, Paar-, Familien- und Gruppensettings vereint. In ihrem beispielhaften Buch zeigt die Autorin, wie es möglich ist, Paaren in Trennungssituationen das richtige Angebot für ihren individuellen Prozess zu machen. Es enthält Themen wie: - Grundlegende Erkenntnisse aus der Scheidungsforschung - Emotionale Bewältigung in der Trennungsphase - Familiendynamik und Konsequenzen für die Kinder - Konkrete Vorschläge für Interventionen in der Praxis In Scheidungssituationen kann kompetente Familienberatung einen erheblichen Beitrag dazu leisten, getrennte Paare von Konflikten abzuhalten und die Kinder zu schützen.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
Silcoat BallonkatheterDer Latex Foley Langzeitballonkatheter mit Silikon-Außenbeschichtung. Für die mittelfristige Harnableitung: Die silcoat-Katheter mit einem Kern aus Latex, die zusätzlich innen und außen mit Silikon-Elastomer beschichtet sind, bieten einen guten Inkrustationsschutz bei vergleichsweise niedrigen Kosten. Deutlich verlängerte Liegezeit zu herkömmlichen Latexkathetern. Verweildauer bis zu 14 Tagen. • Mit optimalem Kunststoffventil, farbcodiert • Gut abgerundete Augen • Leicht aufblasbarer Ballon (3 - 5 ml/5 - 15 ml) • Lieferbare Größen Ch. 8 – 2615,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Silclear BallonkatheterDer perfekte Langzeit-Reinsilikon-Ballonkatheter zum Superpreis!Für die langfristige Harnableitung: Entscheidend bei langfristigen Anwendungen sind minimale Inkrustationsneigung und maximaler Tragekomfort. Besonders flexible und anschmiegsame Katheter sind hier gefordert, die sich optimal mit dem Gewebe vertragen und keine Irritationen an den Schleimhäuten verursachen. Silclear-Katheter sind für diese Anforderungen optimal. Ebenfalls ideal bei Nachweis oder Ver54,35 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
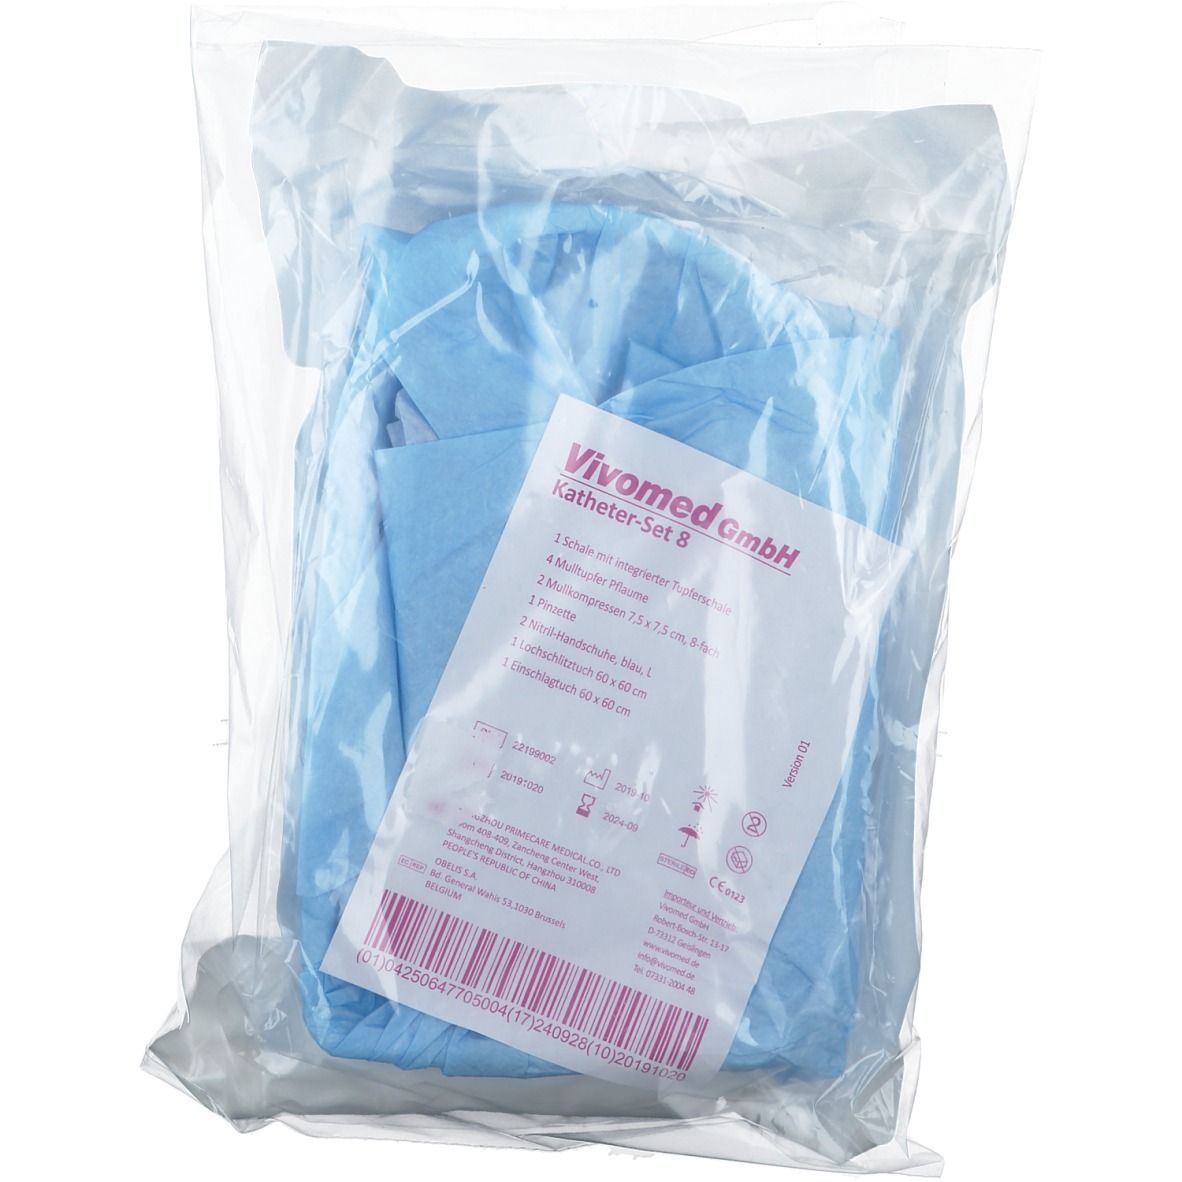
Katheter-Set F 1 St KatheterUnbenanntes Dokument Katheter-Set 8 1 Schale 500 ccm 4 Mulltuper Pflaume 2 Mullkompresse 7,5 x 7,5 x cm, 8-fach 1 Pinzette 2 Handschuhe Nitril, blau, Gr. L 1 Lochschlitztuch 60 x 60 cm 1 Einschlagtuch 60 x 60 cm Nettofüllmenge: 1 Stück Herstellerdaten: Vivomed GmbH Robert-Bosch-Str. 13 - 17 73312 Geislingen Deutschland6,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Rüsch Brillant Ballonkatheter•	Material: Silikon, latexfrei, transparent•	Länge: 41 cm•	Zylindrisch, 2 gegenüberliegende Augen, volle Spitze (Nelaton)•	Ventil für Luer- und Luer-Lock-Spritzenansätze•	Ballon: 5 - 10 ml•	Nicht allergiesierend•	Inkrustationshemmende Oberfläche•	Ideal für die Langzeitanwendung (4-6 Wochen Liegezeit)•	Einfaches, sicheres Einführen•	Röntgenschattengebende Spitze und Kontraststreifen•	Steril verpackt70,28 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
-
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.